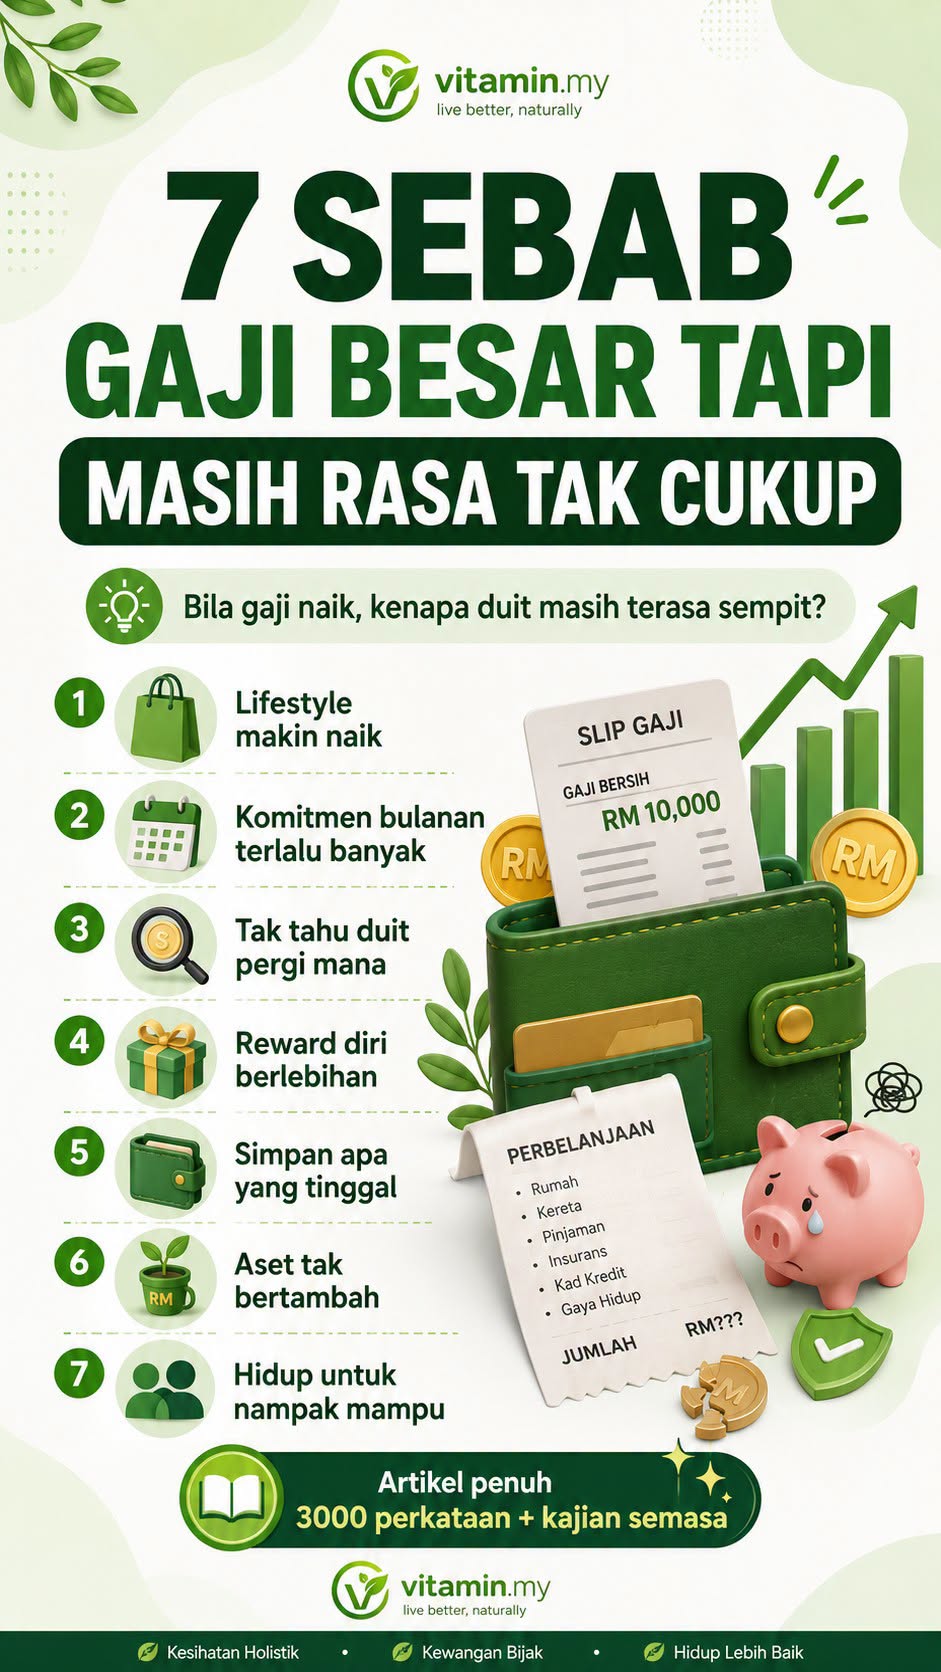
Ada satu situasi yang pelik tetapi semakin biasa.
Dulu gaji RM3,000, kita rasa sempit. Dalam hati fikir, “Kalau dapat RM5,000 nanti mesti lega.”
Bila gaji RM5,000, masih rasa tak cukup.
Kemudian naik RM8,000. Sepatutnya sudah ada ruang untuk menyimpan. Tetapi hujung bulan akaun tetap tinggal ratus-ratus ringgit.
Ada pula yang pendapatan isi rumah RM10,000, RM15,000 malah RM20,000 sebulan tetapi masih menunggu gaji berikutnya untuk membayar kad kredit, ansuran kereta dan bil.
Jadi persoalannya:
Adakah masalah sebenar kerana gaji masih belum cukup besar, atau perbelanjaan kita membesar seiring dengan pendapatan?
Menariknya, kajian terbaru di Klang Valley yang diterbitkan dalam International Journal of Social Economics pada 2026 memberi petunjuk yang sangat menarik. Kajian terhadap 327 responden B40 dan M40 mendapati pendapatan semata-mata tidak mempunyai hubungan yang signifikan dengan kesejahteraan kewangan, sedangkan faktor simpanan dan perbelanjaan menunjukkan hubungan yang signifikan. Maksud mudahnya: berapa banyak duit masuk memang penting, tetapi bagaimana duit itu diuruskan boleh menjadi lebih penting. (ScienceDirect)
Ini tidak bermaksud kos sara hidup hanyalah alasan.
Tekanan kos memang benar.
Data terkini Jabatan Perangkaan Malaysia menunjukkan inflasi Malaysia meningkat 1.8% pada Julai 2026, sementara bagi Januari hingga Julai 2026, inflasi juga berada sekitar 1.8%. Beberapa kategori meningkat lebih cepat, termasuk perkhidmatan restoran dan penginapan, pendidikan dan beberapa perkhidmatan lain. (Department of Statistics Malaysia)
Malah data perbelanjaan isi rumah menunjukkan purata perbelanjaan bulanan meningkat daripada RM5,150 pada 2022 kepada RM5,566 pada 2024. Empat kategori sahaja — perumahan dan utiliti, restoran/penginapan, makanan serta pengangkutan — menyumbang lebih kurang dua pertiga daripada keseluruhan perbelanjaan isi rumah. (Department of Statistics Malaysia)
Jadi memang ada dua perkara berlaku serentak.
Kos hidup meningkat. Tetapi standard hidup kita juga boleh meningkat.
Dan apabila kedua-duanya bergerak bersama-sama, gaji RM10,000 boleh terasa seperti RM5,000.
Mari kita tengok tujuh sebab utama.
1. Lifestyle Naik Setiap Kali Gaji Naik
Ini mungkin punca yang paling senyap.
Semasa gaji RM3,000:
makan tengah hari RM8 pun okay.
Kereta biasa tidak mengapa.
Telefon digunakan empat atau lima tahun.
Hotel RM150 semalam sudah cukup selesa.
Bila gaji menjadi RM8,000, secara perlahan-lahan standard berubah.
Makan RM8 terasa “tak best”.
Kereta lama mula kelihatan tidak sesuai dengan jawatan.
Telefon RM1,500 menjadi telefon RM5,000.
Hotel RM150 menjadi RM450.
Kopi RM3 menjadi kopi RM15.
Bukannya satu pembelian besar yang menghancurkan kewangan.
Semua benda naik sedikit demi sedikit.
Inilah yang biasanya disebut sebagai lifestyle inflation atau lifestyle creep.
Masalahnya, manusia mempunyai kemampuan luar biasa untuk menyesuaikan diri dengan keselesaan baru.
Kereta baru memang terasa sangat seronok pada tiga bulan pertama.
Selepas setahun?
Ia cuma kereta.
Telefon baru terasa luar biasa selama beberapa minggu.
Kemudian ia menjadi telefon biasa.
Kenaikan keselesaan yang pada awalnya dianggap sebagai “hadiah” akhirnya menjadi baseline kehidupan baru.
Sebab itu ada orang naik gaji RM2,000 tetapi selepas enam bulan langsung tidak terasa mempunyai lebihan RM2,000.
Duit tambahan itu sudah mempunyai tuannya.
RM500 kereta.
RM300 makan luar.
RM200 langganan.
RM300 travel.
RM300 shopping.
RM400 entah ke mana.
Habis.
Lebih menarik, data Malaysia sendiri menunjukkan fenomena peningkatan pendapatan dan perbelanjaan bergerak hampir bersama. Antara 2022 hingga 2024, purata perbelanjaan penggunaan isi rumah meningkat pada kadar sekitar 3.9%, hampir sama dengan pertumbuhan purata pendapatan isi rumah sekitar 3.8%. (Department of Statistics Malaysia)
Sebab itu apabila gaji meningkat, jangan tanya sahaja:
“Apa yang boleh aku upgrade?”
Tanya dahulu:
“Berapa banyak kenaikan ini yang boleh meningkatkan kekayaan aku?”
Contohnya gaji naik daripada RM7,000 kepada RM8,000.
Kita tidak perlu hidup seolah-olah keseluruhan RM1,000 itu mesti digunakan.
Kalau RM600 terus masuk simpanan, pelaburan atau mengurangkan hutang dan hanya RM400 digunakan untuk menikmati hidup, taraf hidup masih meningkat.
Tetapi aset juga meningkat.
Itulah perbezaannya.
2. Terlalu Banyak Komitmen Bulanan
Ada orang bergaji RM10,000 yang sebenarnya tidak mempunyai RM10,000 untuk dibelanjakan.
Gaji masuk RM10,000.
Tetapi pada hari pertama sahaja:
rumah RM2,500.
Kereta RM1,500.
Personal loan RM700.
Kad kredit RM800.
Insurance/takaful RM700.
Telefon dan internet RM300.
Yuran anak RM700.
Belum makan.
Belum minyak.
Belum tol.
Belum ibu bapa.
Belum kecemasan.
Di atas kertas pendapatan RM10,000.
Dalam realiti, sebahagian besar pendapatan sudah dijanjikan kepada orang lain sebelum bulan bermula.
Inilah beza antara pendapatan dengan cash flow bebas.
Data Bank Negara menunjukkan hutang isi rumah Malaysia bersamaan kira-kira 84.8% daripada KDNK pada akhir 2025. Pinjaman perumahan dan kenderaan merupakan bahagian terbesar hutang isi rumah. Median debt service ratio pula sekitar 33% bagi pinjaman sedia ada. (Bank Negara Malaysia)
Ini tidak bermaksud semua hutang buruk.
Rumah mungkin aset.
Pinjaman untuk pendidikan mungkin meningkatkan pendapatan masa hadapan.
Tetapi masalah bermula apabila setiap peningkatan gaji digunakan untuk meningkatkan kelayakan membuat hutang baru.
Gaji naik?
Upgrade kereta.
Bonus naik?
Ambil rumah lebih besar.
Kad kredit naik limit?
Belanja naik.
Ironinya, semakin tinggi pendapatan seseorang, semakin banyak bank sanggup memberi pinjaman.
Jadi kenaikan gaji yang sepatutnya meningkatkan kebebasan kewangan boleh bertukar menjadi peningkatan keupayaan berhutang.
Sebab itu dua individu dengan gaji sama RM10,000 boleh mempunyai kehidupan kewangan yang sangat berbeza.
Orang A mempunyai komitmen RM3,000.
Orang B mempunyai komitmen RM7,500.
Di slip gaji mereka sama kaya.
Pada hujung bulan mereka hidup di dunia berbeza.
3. Tak Tahu Duit Pergi Mana
Ini klasik.
“Kau belanja apa sampai habis RM8,000?”
“Tak tahu.”
Ini bukan semestinya bermaksud seseorang membeli handbag RM8,000.
Masalah selalunya datang daripada transaksi kecil.
RM18.
RM35.
RM49.
RM12.
RM89.
RM25.
Satu transaksi nampak kecil.
Tetapi apabila berlaku 100 kali sebulan, jumlahnya boleh menjadi ribuan ringgit.
Dan pembayaran digital menjadikan perbelanjaan semakin tidak terasa.
Tekan telefon.
Scan QR.
Tap kad.
Selesai.
Tidak ada lagi pengalaman fizikal melihat lima keping RM50 keluar dari dompet.
Sebab itu perbelanjaan kecil sangat mudah “hilang daripada radar”.
Dalam kajian berkaitan tingkah laku menyimpan, PIDM bersama Behavioural Insights Team mengenal pasti beberapa bias manusia yang mempengaruhi simpanan, termasuk kecenderungan mengutamakan masa sekarang, terlalu yakin dan cara manusia mengasingkan duit secara mental. (Perbadanan Insurans Deposit Malaysia)
Kajian lain pada 2024 mengenai consumer spending self-control pula mendapati kawalan diri terhadap perbelanjaan mempunyai kaitan penting dengan kesejahteraan kewangan. Secara umum, kawalan diri yang lebih baik dikaitkan dengan kecenderungan berbelanja lebih terkawal dan menyimpan lebih banyak. (Springer)
Sebab itu bajet bukan semata-mata alat untuk orang bergaji kecil.
Orang bergaji besar lebih memerlukannya kerana jumlah kesilapan yang boleh dilakukan juga lebih besar.
Bezanya cuma kita tidak perlu merekod setiap nasi lemak RM3.50 sehingga hidup menjadi stres.
Cukup sekadar tahu empat angka setiap bulan:
pendapatan bersih, komitmen tetap, perbelanjaan berubah dan jumlah simpanan/pelaburan.
Kalau gaji RM10,000 masuk dan selepas sebulan kita tidak tahu ke mana RM3,500 pergi, RM3,500 itulah yang perlu disiasat.
4. Terlalu Banyak “Reward Diri”
Ini ayat yang sangat berbahaya:
“Penat kerja. Sekali-sekala apa salahnya.”
Memang tiada salahnya.
Masalahnya apabila “sekali-sekala” berlaku tiga kali seminggu.
Isnin stres.
Reward diri.
Rabu meeting teruk.
Reward diri.
Jumaat gaji masuk.
Reward diri.
Sabtu kawan ajak keluar.
Reward diri.
Ahad tengok TikTok nampak barang cantik.
Reward diri lagi.
Akhirnya reward bukan lagi reward.
Ia menjadi gaya hidup tetap.
Kajian Malaysia mengenai corak perbelanjaan dan kesejahteraan kewangan yang diterbitkan pada 2025 mendapati pembelian kompulsif dan impulsif mempunyai hubungan negatif dengan kesejahteraan kewangan dalam sampel yang dikaji. (Ejournal UPSI)
Ini penting kerana manusia sering menggunakan wang untuk mengubah emosi.
Bos marah → shopping.
Sedih → makan mahal.
Bosan → Shopee.
Stress → bercuti.
Dapat bonus → beli sesuatu sebagai hadiah.
Benda itu sendiri mungkin tidak salah.
Tetapi jika perbelanjaan menjadi mekanisme utama mengawal emosi, setiap masalah kehidupan mempunyai harga.
Dan apabila pendapatan meningkat, harga reward juga biasanya meningkat.
Dulu reward RM20.
Sekarang RM200.
Dulu makan western.
Sekarang steak premium.
Dulu bercuti Port Dickson.
Sekarang Tokyo.
Kita tidak perlu hidup kedekut.
Sebenarnya menikmati hasil kerja ialah sebahagian daripada kehidupan.
Tetapi reward yang sihat mestilah dirancang, bukannya digunakan sebagai alasan untuk melanggar bajet berulang kali.
5. Simpan Apa Yang Tinggal
Ini salah satu kesilapan terbesar dalam kewangan peribadi.
Formula biasa:
Gaji − Belanja = Simpanan
Masalahnya, manusia sangat bagus mencari sesuatu untuk dibelanjakan.
Kalau ada RM500 dalam akaun, tiba-tiba ada benda yang “perlu”.
Kalau ada RM2,000, keperluan menjadi lebih besar.
Jadi hujung bulan hampir sentiasa:
RM0.
Kaedah yang lebih berkesan ialah:
Gaji − Simpanan = Baki untuk dibelanjakan.
Simpan dahulu.
Barulah hidup dengan baki.
Ini bukan sekadar teori motivasi.
Kajian tingkah laku PIDM mendapati penggunaan smart defaults atau tetapan simpanan automatik boleh mempengaruhi berapa banyak seseorang memilih untuk menyimpan. PIDM mencadangkan mekanisme automasi sebagai salah satu cara membantu orang mengatasi kecenderungan menangguhkan simpanan. (Perbadanan Insurans Deposit Malaysia)
Dalam kajian PIDM itu juga, 55% responden mempunyai kurang daripada RM10,000 simpanan yang boleh digunakan ketika kecemasan. Kajian tersebut mendapati kecenderungan terlalu mengutamakan ganjaran masa sekarang — present bias — berkait dengan tahap simpanan kecemasan yang lebih rendah. (Perbadanan Insurans Deposit Malaysia)
Data RinggitPlus Malaysian Financial Literacy Survey 2024 pula menunjukkan perkembangan yang agak positif: 33% responden dilaporkan mampu menyimpan lebih RM500 sebulan, dan bahagian yang menyimpan lebih RM1,000 sebulan meningkat daripada 10% kepada 14%. Tetapi hanya 39% mengatakan mereka mempunyai kemampuan bertahan empat bulan atau lebih jika kehilangan pendapatan.
Moralnya?
Jangan bergantung kepada disiplin pada hari ke-28.
Gunakan sistem pada hari pertama.
Contohnya gaji masuk 25 haribulan.
Pada 25 haribulan itu juga duit terus bergerak secara automatik ke akaun kecemasan, pelaburan atau matlamat tertentu.
Kita cuma berbelanja menggunakan wang yang tinggal.
Bukan menyimpan wang yang kebetulan tidak sempat dibelanjakan.
6. Pendapatan Besar Tetapi Aset Tak Bertambah
Ini perkara yang ramai terlepas pandang.
Gaji bukan kekayaan.
Gaji ialah aliran wang.
Kekayaan ialah apa yang masih tinggal selepas bertahun-tahun bekerja.
Bayangkan dua orang.
Ali mendapat RM15,000 sebulan.
Abu mendapat RM8,000.
Selepas 15 tahun, Ali mempunyai kereta mahal, gaya hidup mewah tetapi simpanan RM30,000 dan hutang RM600,000.
Abu mempunyai rumah yang semakin habis dibayar, KWSP yang kukuh, pelaburan RM300,000 dan dana kecemasan.
Siapa lebih kaya?
Jawapannya tidak boleh dilihat daripada slip gaji.
Sebab itu satu angka yang lebih menarik untuk diperhatikan ialah:
Nilai bersih = Jumlah aset − jumlah hutang.
Kalau gaji naik setiap tahun tetapi nilai bersih tidak bergerak, sebenarnya kita hanya menjadi pengguna dengan kuasa membeli lebih besar, bukannya semakin kaya.
Satu laporan penyelidikan MFPC 2024 dalam sampelnya mendapati 31% responden mempunyai hutang melebihi aset dan 29% mempunyai aset dan hutang pada paras yang hampir sama. Ini bukan bancian keseluruhan rakyat Malaysia, tetapi ia menunjukkan kenapa melihat gaji sahaja boleh memberi gambaran yang mengelirukan tentang kedudukan kewangan sebenar. (MFPC)
Persaraan juga menunjukkan perkara sama.
KWSP memperkenalkan rangka kerja kecukupan pendapatan persaraan dengan tiga aras. Berdasarkan Belanjawanku 2024/2025, KWSP menganggarkan seorang warga emas bujang di Klang Valley memerlukan sekitar RM2,690 sebulan untuk taraf persaraan yang munasabah. Daripada situ, aras simpanan persaraan mencukupi ditetapkan sekitar RM650,000, dengan aras asas RM390,000 dan aras dipertingkat RM1.3 juta. (KWSP)
Perhatikan satu perkara.
Tidak ada soalan:
“Berapa besar gaji terakhir anda?”
Yang ditanya akhirnya ialah:
Berapa banyak aset yang berjaya dikumpulkan?
Seseorang boleh bergaji RM20,000 tetapi jika RM20,000 itu habis setiap bulan, ketika gaji berhenti dia kembali kepada sifar.
7. Hidup Untuk Nampak Mampu
Ini mungkin sebab paling kuat dalam zaman media sosial.
Dulu kita membandingkan kehidupan dengan jiran sebelah rumah.
Sekarang kita membandingkan kehidupan dengan ratusan orang setiap hari.
Bangun tidur:
orang pergi Jepun.
Scroll lagi:
orang beli BMW.
Scroll lagi:
orang renovate dapur RM80,000.
Scroll lagi:
orang makan wagyu.
Scroll lagi:
orang punya anak masuk sekolah mahal.
Kemudian kita memandang kehidupan sendiri dan rasa:
“Kenapa hidup aku macam tak bergerak?”
Padahal kita melihat highlight reel kehidupan orang lain dan membandingkannya dengan kehidupan kita 24 jam sehari.
Kajian BMC Psychology pada 2025 mendapati penggunaan media sosial secara pasif boleh meramalkan kecenderungan kepada conspicuous consumption — pembelian yang berkait dengan menunjukkan status. Kajian tersebut juga mendapati perasaan relative deprivation, iaitu rasa bahawa orang lain mempunyai kehidupan atau kedudukan lebih baik, menjadi salah satu mekanisme yang menghubungkan kedua-duanya. (Springer)
Kajian PLOS One pada 2025 terhadap 863 orang dewasa berusia 18 hingga 40 tahun yang mengikuti influencer pula mendapati tahap FoMO yang lebih tinggi dikaitkan dengan tahap kesejahteraan kewangan yang lebih rendah. (PLOS)
Ini tidak bermaksud Instagram atau TikTok automatik membuat kita miskin.
Tetapi ia boleh mengubah reference point kita.
Kereta sendiri sebenarnya elok.
Tetapi selepas melihat 30 orang memandu kereta premium, tiba-tiba ia terasa buruk.
Rumah sendiri sebenarnya selesa.
Selepas menonton sepuluh video rumah mewah, terasa sempit.
Kita sebenarnya cukup.
Tetapi comparison membuatkan perkataan “cukup” sentiasa bergerak ke depan.
Inilah treadmill kewangan.
Dapat RM5,000 mahu kehidupan orang RM8,000.
Dapat RM8,000 tengok orang RM15,000.
Dapat RM15,000 tengok orang RM30,000.
Permainan ini tidak mempunyai garisan penamat.
Jadi Berapa Gaji Baru Dikira Cukup?
Tiada satu nombor yang sesuai untuk semua orang.
Malaysia sendiri mempunyai perbezaan besar antara kawasan.
Pada 2024, median pendapatan isi rumah Malaysia ialah RM7,017 sebulan, tetapi median isi rumah bandar ialah RM8,139. Di Kuala Lumpur median pendapatan isi rumah mencecah RM10,805 manakala Selangor RM10,726. (Department of Statistics Malaysia)
Kos seorang bujang di Kuala Lumpur tidak sama dengan keluarga lima orang.
Orang yang mempunyai anak istimewa tidak sama dengan pasangan tanpa anak.
Orang yang menjaga ibu bapa tidak sama dengan orang yang tidak mempunyai tanggungan.
Jadi memang ada keadaan di mana masalah sebenar ialah pendapatan tidak mencukupi berbanding kos kehidupan yang munasabah.
Kita jangan terlalu mudah berkata:
“Kalau tak cukup, kau boros.”
Kadang-kadang memang tidak cukup.
Tetapi apabila pendapatan sudah meningkat beberapa kali dan perasaan “tak cukup” masih sama, kita perlu melihat sesuatu yang lain.
Bukan lagi jumlah gaji.
Tetapi struktur kewangan.
Ujian Mudah: Kalau Gaji Naik RM1,000 Bulan Depan…
Bayangkan majikan telefon hari ini.
“Mulai bulan depan gaji awak naik RM1,000.”
Apa benda pertama yang muncul dalam fikiran?
Kereta?
Telefon?
Makan?
Travel?
Renovate rumah?
Atau:
“Bagus. Aku boleh tambah RM600 simpanan dan masih ada RM400 untuk enjoy.”
Jawapan spontan kita sangat menarik kerana ia menunjukkan bagaimana otak melihat kenaikan pendapatan.
Sebagai lesen untuk menaikkan consumption, atau sebagai peluang membina kebebasan.
Katakan seseorang mendapat kenaikan RM1,000 setahun demi setahun.
Kalau setiap kenaikan habis meningkatkan lifestyle, selepas 10 tahun gajinya mungkin jauh lebih tinggi tetapi tekanan kewangannya masih sama.
Sebaliknya jika separuh kenaikan disimpan, RM500 sebulan bersamaan RM6,000 setahun.
Dalam 10 tahun sahaja sudah RM60,000 sebelum mengambil kira apa-apa pulangan pelaburan.
Dan kerana jumlah simpanan boleh meningkat setiap kali gaji naik, perbezaannya boleh menjadi jauh lebih besar.
Jangan Kejar “Gaji Besar”. Kejar Jurang Yang Besar
Ada satu konsep yang lebih penting daripada gaji:
jurang antara apa yang kita dapat dengan apa yang kita perlukan untuk hidup.
Orang A:
Pendapatan RM20,000
Perbelanjaan RM19,500
Lebihan RM500.
Orang B:
Pendapatan RM10,000
Perbelanjaan RM7,000
Lebihan RM3,000.
Siapa mempunyai lebih banyak ruang?
Orang B.
Sebab itulah kenaikan pendapatan hanya menjadi bermakna apabila jurang itu turut membesar.
Kalau pendapatan naik RM2,000 tetapi perbelanjaan naik RM2,000, keadaan kewangan sebenarnya tidak berubah.
Lebih buruk lagi kalau perbelanjaan naik dahulu menggunakan hutang kerana kita yakin “gaji akan naik nanti”.
Apa Patut Dibuat?
Tidak perlu tiba-tiba hidup macam sami.
Tidak perlu berhenti minum kopi.
Tidak perlu jual kereta esok pagi.
Mulakan dengan satu sistem mudah selama tiga bulan. Sebaik gaji masuk, asingkan simpanan secara automatik. Periksa jumlah semua komitmen tetap. Kemudian tetapkan jumlah tertentu untuk kehidupan harian dan satu jumlah khas untuk reward atau hiburan.
Apabila gaji naik, jangan benarkan keseluruhan kenaikan menjadi lifestyle baru. Contohnya, daripada setiap tambahan RM1,000, RM500 atau RM600 boleh diarahkan kepada dana kecemasan, hutang, KWSP tambahan atau pelaburan. Bakinya barulah digunakan untuk meningkatkan kualiti hidup.
Kemudian setiap tiga atau enam bulan, kira nilai bersih.
Bukan sahaja baki bank.
Jumlahkan tunai, simpanan, pelaburan dan aset yang relevan kemudian tolak semua hutang.
Kalau nombor itu meningkat secara konsisten, kita bergerak ke arah yang betul walaupun kereta kita tidak sehebat kereta kawan.
Kalau gaji meningkat tetapi nilai bersih semakin menurun, ada sesuatu yang perlu diperbaiki.
Kajian Terkini Memberi Satu Mesej Yang Sama
Menariknya, Malaysia sendiri kini meletakkan semakin banyak perhatian kepada konsep financial resilience atau daya tahan kewangan.
Strategi Literasi Kewangan Kebangsaan Malaysia 2026–2030 yang dilancarkan pada Oktober 2025 memberi fokus kepada pengurusan kewangan sepanjang kitaran hidup, persediaan menghadapi kejutan kewangan, simpanan, pelaburan dan persaraan. (Bank Negara Malaysia)
Ia bukan sekadar isu tahu beza saham dengan unit amanah.
Literasi kewangan sebenarnya bermula dengan perkara yang jauh lebih asas:
Bolehkah kita mengawal duit yang masuk?
Sebab orang boleh mempunyai ijazah.
Ada Master.
Pandai matematik.
Pandai berniaga.
Gaji RM20,000.
Tetapi kalau setiap peningkatan pendapatan diikuti peningkatan keinginan yang sama besar, matematik akhirnya tetap kalah.
Kesimpulan: Kaya Bukan Berapa Banyak Duit Masuk
Gaji besar memang membantu.
Tak perlu romantikkan kemiskinan dan kata duit tidak penting.
Duit penting.
Pendapatan lebih tinggi memberi lebih banyak pilihan, lebih banyak keselamatan dan lebih banyak peluang untuk menyimpan serta melabur.
Tetapi kenaikan gaji sahaja tidak menjamin kita akan rasa cukup.
Kalau lifestyle sentiasa naik.
Komitmen sentiasa bertambah.
Belanja kecil tidak dikawal.
Reward diri menjadi rutin.
Simpanan hanya dibuat daripada baki.
Aset tidak bertambah.
Dan standard hidup sentiasa dibandingkan dengan orang lain…
gaji RM5,000 akan rasa tidak cukup.
RM10,000 pun tidak cukup.
RM20,000 mungkin masih tidak cukup.
Kajian Klang Valley 2026 tadi sangat menarik kerana ia merumuskan perkara ini dengan cukup baik: pendapatan sahaja tidak semestinya menentukan kesejahteraan kewangan; simpanan dan corak perbelanjaan juga memainkan peranan besar. (ResearchGate)
Akhirnya, kekayaan bukan sekadar berapa banyak duit yang pernah masuk ke akaun kita.
Kekayaan ialah berapa banyak daripada duit itu yang berjaya kita kekalkan, lindungi dan tukarkan menjadi aset serta kebebasan.
Jadi kalau gaji anda naik RM1,000 bulan depan, jangan terus fikir:
“Apa lagi aku boleh beli?”
Cuba tanya:
“Berapa daripada RM1,000 ini boleh aku gunakan supaya hidup aku lima atau sepuluh tahun akan datang menjadi lebih mudah?”
Soalan itu nampak kecil.
Tetapi jawapan kepada soalan itulah yang mungkin membezakan antara gaji besar dengan betul-betul kaya.


